

דף הבית / בלוג על משכנתא / מיחזור משכנתא: המדריך המלא
מיחזור משכנתא: המדריך המלא
מיחזור משכנתא (מחזור משכנתא) הוא החלפת המשכנתא הקיימת בהלוואה חדשה בבנק המקורי או בבנק אחר. המיחזור נועד לחסוך ריבית או להתאים את ההחזר ליכולת, ובשנת 2025 מוחזרו כ-69 אלף משכנתאות, כ-7% מהתיק לפי נתוני בנק ישראל, לעומת כ-4.5% בשנים 2019–2024. ארז שמש, יועץ משכנתאות מוסמך בהתאחדות יועצי המשכנתאות בישראל (רישיון 235), מסביר מתי המיחזור משתלם.
המיחזור יכול להיות פנימי, בבנק שבו נלקחה המשכנתא, או חיצוני, במעבר לבנק אחר. מתוך כ-69 אלף מחזורי משכנתא ב-2025 (כ-43.6 מיליארד ש"ח), כ-88% בוצעו בבנק המקורי וכ-12% בבנק מתחרה, לפי נתוני בנק ישראל. הכדאיות נקבעת לפי פער הריבית מול השוק, יתרת התקופה, קנס פירעון מוקדם או קנס היוון ויכולת ההחזר העדכנית של משק הבית. לפי ניסיונו של ארז שמש, כדאי לבדוק מיחזור כשהפער בין ריבית המשכנתא לריבית השוק הוא 0.5% ומעלה. בחיסכון צפוי של פחות מ-30 אלף ש"ח אין צורך בשכר טרחה, וניתן למחזר באופן עצמאי.

מתי כדאי למחזר משכנתא
מיחזור משכנתא כדאי כאשר נוצר שינוי מהותי באחד משלושה גורמים: סביבת הריבית בשוק, מצבך הפיננסי האישי או גובה האינפלציה. ירידת ריבית מאפשרת לחסוך, עלייה בהכנסה מאפשרת לקצר את התקופה, וקושי בתזרים מצדיק הקטנת ההחזר.
את הקריטריונים המלאים לבדיקת כדאיות מפורטים במדריך מתי כדאי למחזר משכנתא.
האם כדאי לבצע מיחזור משכנתא רק כאשר הריביות נמוכות ? לא רק
התשובה לשאלה האם כדאי למחזר משכנתא רק כשהריביות נמוכות היא לא,
השיקול המרכזי והמשמעותי ביותר הוא השינוי במצבך הפיננסי האישי.
מומחים מעריכים כי מעל 50% מהלווים מפספסים הזדמנות לחסוך עשרות אלפי שקלים עקב אי-ניצול שינויים פיננסיים פרטיים (כמו עלייה בשכר).
לכן, כל שינוי משמעותי בתמונה הפיננסית של משק הבית , כולל הגדלת הכנסות או גידול בהוצאות , מצדיק בחינה מחודשת ומיידית של תנאי המשכנתא.
ממה חשוב להיזהר ומהם הסיכונים העיקריים במיחזור משכנתא
לפני מיחזור משכנתא חשוב להיזהר מיועצי משכנתאות שרלטנים המציגים הערכות אינפלציה מופרזות, שכן זהו הטריק הנפוץ ביותר להגדלת החיסכון המוצג על הנייר. בנק ישראל מתחזה אינפלציה שנתית של 1-3% (יעד הבנק), אך יועצים מסוימים משתמשים בתחזיות של 4-5% כדי להראות חיסכון עתידי גבוה יותר במשכנתאות צמודות מדד. לכן, כשאתם רואים הצעה עם "חיסכון של 150,000 ₪", הקפידו לדרוש את הנחות המדד והאינפלציה המדויקות עליהן בוסס המודל.
דוגמא ראשונה: מחזור משכנתאות בעקבות שינוי במצב הכלכלי
טוב, עד עכשיו ארז דיברת בסיסמאות. דבר איתי במספרים.
זוג צעיר לקח משכנתא של מיליון שקל לפני חמש שנים.
הם היו בתחילת הקריירה המקצועית שלהם.
עם ילדים קטנים. גני ילדים פרטיים והמון הוצאות .
ההכנסות המשותפות היו רק 15 אלף.
כדי שיוכלו "לגמור את החודש" הם רצו את החזר משכנתא חודשי הנמוך ביותר שהבנק נתן ולתקופה הארוכה ביותר.
בני הזוג החזירו כ 3,800 שקלים עבור משכנתא של 10000000.
מדובר בהחזר משכנתא חודשי נמוך, אבל הוא מהווה חלק ניכר מתוך הכנסה משותפת של 15 אלף.
אמנם, מדובר רק בכ 25% מהכנסתם. אבל האחוזים מטעים. לאחר תשלום המשכנתא ההכנסה הפנויה הייתה רק 11 אלף. די קשה להתנהל כך אבל הם היו בתחילת דרכם.
עברו 5 שנים, המשכורות עלו, הילדים גדלו. כבר לא היו הוצאות על גני ילדים פרטיים. בני הזוג החליטו לבדוק מיחזור משכנתא. ההכנסות שלהם עלו ל 24 אלף.
נוצר חיסכון במשכנתא , כתוצאה מהחלטת בני הזוג למחזר משכנתא ולהגדיל את ההחזר החודשי רק ל 5,000 שקלים התבררה כמשתלמת.
בצעד הזה הם חסכו כ 356 אלף שקלים בעיקר קיצרו את המשכנתא ב 7 שנים.
חישוב מחזור:

מה צריך לבדוק לפני מיחזור משכנתא
1. האם יש קנסות פירעון והאם כל התהליך עדיין כדאי למרות הקנסות. יועץ משכנתא מומלץ, בודק את כדאיות המחזור ולוקח בחשבון משתנים רבים כולל קנס היוון. באופן מפתיע ככל שקנס ההיוון יותר גדול כך החיסכון יותר גבוהה .
2. האם נוכל לעמוד בהחזר החדש
למה הבנק לא ממליץ למחזר משכנתא ואיך לבדוק את זה בעצמי
ברור שזה מה שהבנק יגיד.
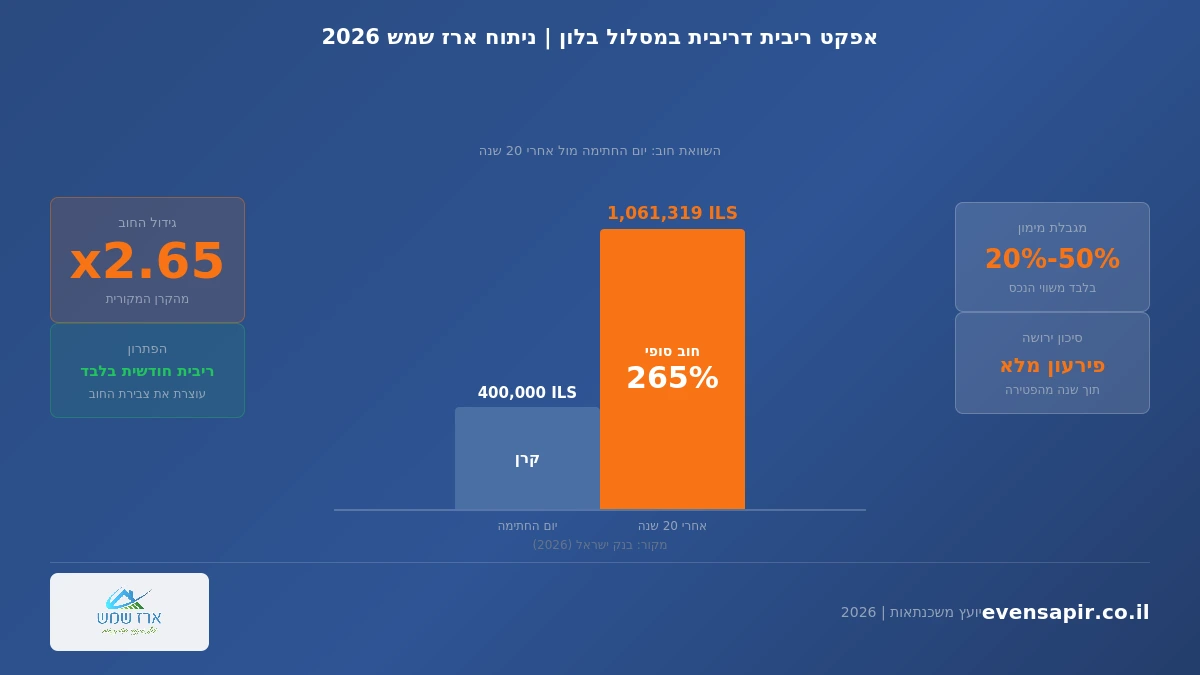
מיחזור משכנתאות פוגע בבנק וברווחים שלו. למה? נניח לפני 5 שנים "לחצת ידיים" מטאפורית עם הבנק והבטחת לשלם לבנק 5% ריבית כל שנה למשך 25 שנים.
פתאום לאחר חמש שנים ריבית המשכנתאות בשוק ירדה ל 4%. ברור שכדאי לך למחזר. אבל מבחינת הבנק ברגע שמיחזרת הבנק הפסיד הכנסה של 1% למשך 20 השנים הנותרות. לא מעט.
תהליך מיחזור משכנתא
אפשר לפנות לבנק בו מתנהלת המשכנתא שלך ולבקש מהבנקאי לבחון עבורך את כדאיות מיחזור משכנתא.
אבל כפי שהסברתי בפסקה הקודמת זה לא תמיד כדאי. כי זה מנוגד לאינטרסים של הבנק.
וחשוב להבין כבר עכשיו שהבנק לא חבר שלך. הבנק גוף מסחרי שרוצה להרוויח.
אפשרות נוספת היא להוציא דוח יתרת סילוק משכנתא מאתר הבנק או לפנות אל מוקד המשכנתאות של הבנק ולבדוק בעצמך את הכדאיות.
לנוחיותך ריכזתי את רשימת הטלפונים של מוקדי הבנקים למשכנתאות. כך לפחות התירוץ של "אין לי את הטלפון של הבנק" לא רלבנטי יותר
מוקד בנק מזרחי טפחות 8860*
מוקד בנק משכן (הפועלים) 2401*
מוקד דיסקונט משכנתאות *2009
מוקד לאומי משכנתאות 3200*
מוקד איגוד למשכנתאות 03-5191001
ההמלצה שלי : בנושא כה מורכב, פונים אל יועץ משכנתאות מומלץ שיבדוק עבורך את כדאיות מיחזור משכנתא בצורה אובייקטיבית שדואגת רק לאינטרסים שלך ולחיסכון שלך. יועץ ילווה אותך בכל תהליך מיחזור משכנתא.
עלות מיחזור משכנתא
עלות מיחזור משכנתא כוללת עמלות בנק, קנס פירעון מוקדם אם יש, ושכר יועץ. אצלי, אם החיסכון הצפוי נמוך מ-30 אלף ש"ח אין שכר טרחה. לפירוט מלא ראו עלות מיחזור משכנתא, ולמחירי יועצים בשוק שכר יועץ משכנתאות.
מיחזור פנימי או בבנק אחר
התשובה היא לא. אפשר לעשות מחזור משכנתא בבנק אחר למרות מחזור משכנתא בבנק אחר הוא תהליך בירוקרטי ארוך יותר ומסורבל לעיתים רבות כדאי. המלצה שלי לעיתים הפער חיסכון בין מחזור פנימי לבין מחזור משכנתא בנק אחר הוא לא גבוהה. במקרים כאלה אני ממליץ להישאר בבנק שלך. תהליך מיחזור משכנתא בבנק שלך יותר פשוט.
לאלה שהגיעו עד לכאן: במידה ואני מוצא שהחיסכון במשכנתא בעקבות המיחזור נמוך מ 30 אלף אני לא גובה שכר טרחה ומדריך אותך איך למחזר ומה התמהיל המומלץ. שלחו עכשיו יתרת סילוק עדכנית
עולם המשכנתאות והפיננסיים עשוי מעט להפחיד, אבל בשבילי זו שפה מדוברת.
בשביל זה אני כאן – לעשות לך קצת סדר. אשמח לשתף אותך במאמרים נוספים:

ארז שמש יועץ משכנתאות פרטי
למעלה מ-20 שנות ניסיון בתחומי הכספים והפיננסים בחברות מובילות בארץ בעיקר בתחום ההי-טק והטכנולוגיה.
חבר בהתאחדות יועצי המשכנתאות.
בשנה האחרונה חסכתי ללקוחותי כ 48 מליון שקל בריביות והצמדה. ליוויתי עשרות משפחות בתהליך לקיחת משכנתא.בעל תואר ראשון בכלכלה ו-MBA, הכשרות רבות והסמכות בתחומי הייעוץ הפיננסי למשפחות ולעסקים.
התמחות : מסלולי משכנתא מומלצים , משכנתא בפורטוגל , כמה עולה יועץ משכנתאות , חסרונות משכנתא הפוכה , Mortgage rates in Israel, מה הפריים היום.