האם כדאי למחזר משכנתא בשנת 2026

מיחזור משכנתא כדאי ב-2026 משום שהמרווח הבנקאי הממוצע במסלולים משתנים עומד על כ-0.6% בלבד, לפי ניתוח של יועץ המשכנתאות ארז שמש על בסיס נתוני בנק ישראל מינואר 2026. מרווחים נמוכים נוטים לעלות כשריבית בנק ישראל יורדת, ולכן קיבוע מרווח נמוך עכשיו עשוי לחסוך עשרות אלפי שקלים.

מיחזור משכנתא הוא סגירת הלוואה הקיימת ולקיחת חדשה בתנאים שונים, לרוב בריבית נמוכה יותר או בפריסה אחרת. הוא כדאי במיוחד כשיתרת הקרן כמעט אינה יורדת, כשההחזר החודשי תנודתי או כשהמשכנתא נלקחה בין השנים 2018 ל-2021. הוא פחות כדאי כשיתרת ההלוואה נמוכה מ-500,000 ש"ח, כשנותרו פחות מ-10 שנים לסיום ההלוואה או כשמתכננים למכור את הנכס בתוך 3-5 שנים, כי עלויות המיחזור עלולות לעלות על החיסכון. מיחזור שמטרתו רק להקטין את ההחזר החודשי פורס את היתרה על תקופה ארוכה יותר, ולכן עשוי להגדיל את סך התשלומים לבנק לאורך חיי ההלוואה.

איור גרפי הממחיש את היתרונות הפיננסיים של מחזור משכנתא בשנת 2026, עם מחשבון המציג חסכון כספי פוטנציאלי ובית

חלון ההזדמנויות: למה מיחזור משכנתא כדאי דווקא עכשיו?

המרווח הבנקאי הממוצע במסלולים משתנים עומד כיום על כ-0.6% בלבד, לעומת כ-3.2% בעבר — ירידה של כ-80%. אולם היסטורית, כשריבית בנק ישראל יורדת, הבנקים מעלים את המרווח כדי לשמור על רווחיות, ולכן חלון ההזדמנות לנעילת מרווח נמוך מצטמצם.

בעקבות החלטות הוועדה המוניטרית של בנק ישראל להוריד את הריבית פעמיים ברציפות (ירידה מצטברת של 0.5%), לווים רבים נוטים לחכות לירידות נוספות. אולם, ניתוח של מדיניות התמחור של הבנקים למשכנתאות (לאומי, הפועלים, מזרחי-טפחות וכו') מגלה סיכון הפוך.

מודל נעילת מרווחים

תרחישי ריבית למשכנתא: היום מול עוד חצי שנה
תרחיש ריבית בנק ישראל מרווח בנקאי ריבית סופית
היום הזדמנות 4.25% 0.6% נמוך 4.85%
תחזית לעוד חצי שנה 3.75% 1.2% צפי עלייה 4.95%

* מבוסס על ניתוח אסטרטגי של ארז שמש, יועץ משכנתאות ופיננסים. נתוני ריבית: בנק ישראל, ינואר 2026.

"המרווח הבנקאי הממוצע במסלולים משתנים ירד ל-0.6% — מי שלקח משכנתא ב-2018 משלם בממוצע 0.9% יותר"

— ארז שמש, יועץ משכנתאות מוסמך (על בסיס נתוני בנק ישראל)
קורס דיגיטלי של ארז שמש יועץ משכנתאות
לקביעת שיחת ייעוץ טלפונית ראשונית ללא עלות

מה זה מיחזור משכנתא ?

מיחזור משכנתא (Mortgage Refinancing) הוא תהליך פיננסי שבו לווה סוגר את הקיימת 
ולוקח משכנתא חדשה בתנאים שונים, לרוב בריבית נמוכה יותר או בפריסה שונה.

ההבדל בין מיחזור פנימי לחיצוני:
מיחזור פנימי: ביצוע המיחזור באותו בנק שנתן את המשכנתא המקורית
מיחזור חיצוני:  העברת המשכנתא לבנק אחר שמציע תנאים טובים יותר

מונחים קשורים שחשוב להבין:
עמלת פירעון מוקדם : העמלה שהבנק עלול לגבות  על סגירת ההלוואה לפני הזמן 
מרווח בנקאי (Spread): התוספת שהבנק מרוויח מעל עלות הגיוס שלו
תמהיל משכנתא : השילוב בין מסלולי ההלוואה השונים (פריים, קבועה, צמודה)

אולי כדאי למחזר משכנתא במקום לקחת עוד הלוואה?

מיחזור משכנתא בשילוב עם איחוד הלוואות יקרות
מאפשר להקטין את ההחזרים החודשיים וכך תוכלו לחזור לישון שוב בלילה

חבל להיחנק כל החודש ולשלם כל כך הרבה כסף לבנק

כדאי למחזר עכשיו כי האינפלציה תישאר גבוהה בשנים הבאות

אינפלציה של 3% מנפחת יתרת חוב צמודה בכ-30,000 ₪ בשנה על כל מיליון שקל על הקרן בלבד, לפני ריבית.
מיחזור למסלולים לא-צמודים עוצר את הניפוח מיידית.

למרות שההחזר החודשי הראשוני עלול לעלות עקב ריבית  גבוהה יותר, המעבר למסלולים לא צמודים מבטל את החשיפה למדד ומקטין את סך התשלומים הכולל לבנק.
למשל, לקוח שלקח הלוואה לדיור של מיליון שקלים לפני 3 שנים במסלול קבועה צמודה של 4% לפי סימולציית לוח סילוקין שפיצר, סך החיסכון במעבר למסלול לא-צמוד יגיע ל-177,445 ₪ לאורך חיי ההלוואה.

למה כדאי ודחוף למחזר משכנתא בשנת 2026? הזדמנות המרווחים הנמוכים

מיחזור משכנתא בשנת 2026 עשוי להיות משתלם במיוחד בשל מרווחי הבנקים הנמוכים שצפויים לעלות בקרוב.
למרות שהריביות אינן בשפל, המרווח הבנקאי צנח מרמה של כ-3.2% בעבר לממוצע של כ-0.6% בלבד במסלולים משתנים.
היסטורית, כאשר ריבית בנק ישראל  יורדת, הבנקים למשכנתאות נוטים להעלות את המרווחים כדי להגן על רווחיותם, ולכן המרווחים הנמוכים של היום לא יישארו לאורך זמן.
 קיבוע מרווח נמוך כעת מהווה "ביטוח" המאפשר ליהנות פעמיים – גם מירידת הריבית העתידית וגם מהמרווח המזערי ששוריין, מה שעשוי לחסוך  עשרות אלפי שקלים.

אני מציע לך לבדוק אם כדאי למחזר משכנתא כל מספר שנים באופן קבוע. מדובר  במוצר דינאמי שמשתנה כל הזמן. 

בעיקר, כדאי למחזר משכנתא כאשר יש שינוי בהכנסות .

שאלות נפוצות על כדאיות מיחזור משכנתא ב-2026

מתי כדאי למחזר משכנתא ומתי לא?

מיחזור משכנתא כדאי כשהחיסכון נטו בריבית גבוה מעלויות הפירעון המוקדם, ואינו כדאי כשהיתרה נמוכה, התקופה הנותרת קצרה או המכירה קרובה. לפי ארז שמש, יועץ משכנתאות בכיר, הכדאיות פוחתת ביתרה מתחת ל-500,000 ₪, בפחות מ-10 שנים לסיום, או במכירה בתוך 3-5 שנים.

כדאי למחזר כשיש פער ריבית או מרווח בין התמהיל הנוכחי להצעות של היום, כשיש מסלולים יקרים שאפשר להחליף, או כשרוצים לשנות את מבנה ההלוואה לא רק להקטין החזר. כשהיתרה נמוכה, התקופה קצרה או המכירה קרובה, עלויות המיחזור עלולות להיות גבוהות מהחיסכון הצפוי, כי אין מספיק זמן להחזיר אותן. גם כשהתנאים טובים, מיחזור אינו מקטין תמיד את סך התשלומים, כי הארכת התקופה מגדילה את סך הריבית ששולמה. לכן תמיד בודקים חיסכון נטו אחרי כל העלויות, ומשווים את התוצאה להצעות עדכניות מכמה בנקים ולא רק לתנאים שמציע הבנק הנוכחי, לפני שמחליטים אם לפעול. לפירוט רכיבי העלות ראו: כמה עולה מיחזור משכנתא.

איך בודקים אם כדאי למחזר משכנתא קיימת ואילו נתונים צריך להביא?

בודקים כדאיות מיחזור בחישוב חיסכון נטו: סך התשלומים הנוכחיים פחות סך התשלומים החדשים, פחות עמלות הפירעון והעלויות בבנק החדש. לפי ארז שמש, יועץ משכנתאות בכיר, חיסכון של יותר מ-30,000 ₪ לאורך חיי ההלוואה הוא הסף שבו כדאי לבצע בדיקה מלאה.

הכינו מראש לוח סילוקין מהבנק, אישור יתרה לפירעון מוקדם, ולכל מסלול את הסכום, הריבית, המרווח, סוג ההצמדה ותאריך הסיום. השוו לאותה תקופה, כי חיסכון שנובע רק מהארכת התקופה אינו חיסכון אמיתי, וסך הריבית ששולמה עלול לגדול. מומלץ לקבל הצעות עדכניות מכמה בנקים ולא רק מהבנק הנוכחי, ולבדוק גם מה קורה אם הריבית תשתנה. יועץ משכנתאות מסייע בהשוואת ההצעות ובחישוב החיסכון נטו בפועל, כולל כל העלויות, לפני שמחליטים לפעול. אם הבנק החדש גובה עמלת פתיחת תיק או דורש שמאות, יש להוסיף אותן לחישוב, כדי שהתוצאה תשקף את החיסכון האמיתי ולא רק את הפרש הריבית. לרקע על המנגנון ראו: מה זה מיחזור משכנתא.

האם כדאי למחזר את חלק הפריים במשכנתא?

מיחזור מסלול פריים כדאי כשהמרווח שלכם גבוה מהמרווח שהבנקים מציעים היום, כי אפשר לפרוע אותו מוקדם בלי עמלת הפרשי ריביות. לפי ניתוח של ארז שמש על נתוני בנק ישראל מינואר 2026, המרווח הממוצע בבנקים במסלולים משתנים הוא כ-0.6% בלבד. לכן משווים את המרווח בכל מסלול להצעות עדכניות.

מרווח הוא ההפרש בין הריבית שלכם לריבית הייחוס, והוא נקבע בחוזה לכל חיי המסלול. אם המרווח אצלכם גבוה מזה שהבנקים מציעים היום, אפשר לחסוך גם בלי לשנות את הרכב התמהיל. לפי ניתוח ארז שמש, מרווחים נוטים לעלות כשהריבית יורדת, ולכן נעילת מרווח נמוך עכשיו עשויה לחסוך עשרות אלפי שקלים. מנגד, פריים צמוד לריבית בנק ישראל וההחזר משתנה, ולכן כדאי לבדוק כמה מהמשכנתא בנויה על פריים לפני שמגדילים את חלקו. לפני שמחליטים, כדאי לקבל מהבנק את המרווח המדויק בכל מסלול פריים ולהשוות אותו להצעות עדכניות, כדי לדעת אם יש פער שמצדיק פעולה.

מתי כדאי למחזר משכנתא דוגמא מהשטח

מתי כדאי למחזר משכנתא
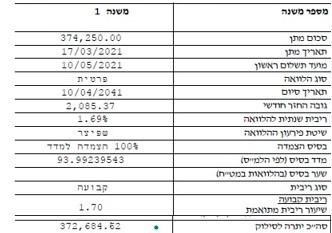
יתרת משכנתא צמודה למדד 3 שנים לאחר לקיחתה, הקרן ירדה רק ב2000 שקל
האם כדאי למחזר משכנתא דוגמא בטבלה
יתרת המשכנתא לאחר שלוש שנים אם נלקחה באותה ריבית רק לא צמודה למדד

משפחה לקחה 374,000 ₪ במסלול קבוע צמוד (1.69%) בשנת 2021.
לפי חישוב לוח סילוקין שפיצר של ארז שמש, שלוש שנים לאחר מכן ולאחר תשלומים של 66,000 ₪ לבנק, יתרת החוב ירדה רק ל-372,000 ₪ (ירידה של 2,000 ₪). מסלול לא צמוד באותה ריבית היה מפחית את הקרן ב-48,000 ₪.
 שההצמדה למדד המחירים לצרכן והאינפלציה הן הגורם המרכזי בהגדלת החוב.
אם לצורך הדוגמא הם היו לוקחים את ההלוואה באותה ריבית רק במסלול לא צמוד הקרן היתה יורדת ב 48 אף
אם הריבית הקבועה לא צמודה היתה פי 2 נניח 3.2 אז הקרן היתה יורדת ב 40 אלף
הרבה יותר טוב מירידה של 2000 בלבד

מתי כדאי למחזר משכנתא כדי להפחית את התשלום החודשי

מיחזור להקטנת החזר חודשי מתאים כשההחזר מהווה נטל כבד על תקציב המשפחה — אבל הקטנת ההחזר מושגת על ידי פריסת היתרה לתקופה ארוכה יותר, מה שמגדיל את סך התשלומים לבנק לאורך חיי ההלוואה.
לפני שמחליטים, כדאי לבדוק עם יועץ פרטי חלופות: פירעון חלקי של ההלוואה (הריביות שהבנקים מציעים היום נוחות מאוד במיחזור), הקפאת משכנתא, סילוק מלא, או בחירה איזה מסלול מתוך התמהיל כדאי לפרוע קודם.

מתי כדאי למחזר משכנתא

חסרונות במיחזור והקטנת החזר חודשי

  • חייבים להבין, הקטנת ההחזר החודשי במיחזור זה לא קסם, פשוט פורסים את יתרת ההלוואהלתקופה ארוכה יותר. כך סכום ההלוואה מתחלק על יותר תשלומים קטנים. זהו. מגדילים את סך התשלומים שמשלמים לבנק. נכון שההחזר החודשי קטן. אבל הבנק מרוויח הרבה יותר תשלומי הצמדה וריבית גם בהלוואה  החדשה אם לא יהיה שינוי מהותי בתמהיל.
    החזר משכנתא חודשי מחושב בעזרת לוח סילוקין שפיצר
  • ההחזר החודשי החדש לא ישאר נמוך לנצח, הוא יעלה גם בהלוואה  החדשה. אולי ההחזר החודשי יהיה עדיין נמוך לעומת המקורית, אבל לא נעים להיות במצב הזה. ההלוואה  מתארכת שוב.
  • אם חלילה יהיה מצב קשה בעתיד בשנים הקרובות לא יהיה אפשי להאריך את משך המשכנתא כדי להקטין שוב את ההחזר

מתי כדאי למחזר משכנתא - לא רק כדי להקטין החזר חודשי

  1. יתרת המשכנתא לא יורדת בקצב מהיר: אם הקרן לא יורדת בקצב מהיר, סימן שחלק מהמסלולים לא מתאימים לך. עכשיו זה הזמן הטוב ביותר למחזר, בעזרת תמהיל מומלץ שתפור ליכולת ההחזר שלך. בונים תמהיל חדש, שבו קרן ההלוואה יורדת בצורה חדה כבר מההחזר הראשון. אם ההלוואה שלך כיום מדשדשת — זה הזמן למחזר אותה. 
  2. החזר חודשי תנודתי: אם ההחזר החודשי תנודתי, כנראה שלא מדובר בתמהיל אופטימלי. אם למשל ההחזר התחיל ב-4,000 ₪ לחודש ולאחר מספר חודשים עלה ל-4,200 או 4,300 מדובר בהלוואה תנודתית.
  3. הלוואה שנלקחה בין השנים 2018–2021: אם לקחת משכנתא בשנים האלה, יש סיכוי גבוה שקיים חיסכון של עשרות אלפי שקלים. כי החל מסוף 2015 חלה עלייה בריביות, ולכן אם הריביות העדכניות כיום נמוכות יותר מאלה שקיבלת — יש פוטנציאל חיסכון משמעותי.

מקרים בהם לא בהכרח כדאי לעשות שינוי כלשהו

לא בכל מקרה חשוב למחזר . ישנם מקרים בהם לדעתי כדאיות המיחזור נמוכה. למרות שתמיד כדאי לבדוק באופן ספציפי את החיסכון במשכנתא שלך:
1) הלוואות מתחת ל 500 אלף, במקרים רבים החיסכון במונחים כספיים לא יהיה גבוה. למרות שניתן כמובן לקצר את פריסת ההלוואה

2) כאשר מדובר ההלוואה לדיור שמסתיימת תוך פחות מעשר שנים

3) כאשר יש לך כוונה למכור את הדירה הקיימת תוך שלוש עד חמש שנים.  החיסכון במיחזור הוא לאורך חיי ההלוואה בתמהיל המשכנתא החדש. כלומר החיסכון פרוס לאורך שנים. אם יש כוונה למכור את הדירה. אזי החיסכון בפועל יהיה רק עד מועד המכירה

לקביעת שיחת ייעוץ טלפונית ראשונית ללא עלות

נהנית? כדאי להעביר את זה הלאה.

לשיתוף בפייסבוק
לשיתוף בוואטסאפ
לשיתוף במייל
מאגר הידע המלא בנושא משכנתא
ליווי מלא לקבלת משכנתא
ליווי פיננסי לעסק שלך
מדריכים בחינם עבורך להורדה
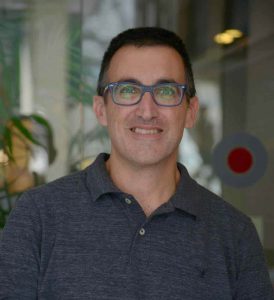
צילום קרוב של ארז שמש יועץ משכנתאות
כותב המאמר:
ארז שמש יועץ משכנתאות פרטי

למעלה מ-20 שנות ניסיון בתחומי הכספים והפיננסים בחברות מובילות בארץ בעיקר בתחום ההי-טק והטכנולוגיה.
חבר בהתאחדות יועצי המשכנתאות.
בשנה האחרונה חסכתי ללקוחותי כ 48 מליון שקל בריביות והצמדה. ליוויתי עשרות משפחות בתהליך לקיחת משכנתא.
בעל תואר ראשון בכלכלה ו-MBA, הכשרות רבות והסמכות בתחומי הייעוץ הפיננסי למשפחות ולעסקים.
התמחות :  
מסלולי משכנתא מומלצים , משכנתא בפורטוגל ,  כמה עולה יועץ משכנתאות , חסרונות משכנתא הפוכה , Mortgage rates in Israel